Ce contenu est fourni à titre informatif et ne constitue pas un conseil en gestion de patrimoine. Consultez un conseiller financier ou notaire pour toute décision patrimoniale.
Concrètement, réussir son projet immobilier suppose de franchir quatre seuils : calculer sa capacité d’emprunt réelle, ajuster les variables de coût, constituer un dossier irréprochable et négocier activement. Chaque étape, si elle est mal préparée, peut générer un surcoût de plusieurs milliers d’euros ou retarder l’instruction de plusieurs semaines.
Votre feuille de route en 4 étapes clés
- Utilisez un simulateur en ligne pour déterminer votre capacité d’emprunt avant toute recherche de bien
- Comparez l’impact de la durée et du taux sur le coût total pour identifier la stratégie la plus économique
- Rassemblez tous les justificatifs (salaire, impôts, charges) dès le départ pour accélérer l’instruction
- Mettez systématiquement les banques en concurrence pour négocier un taux inférieur de 0,20 % minimum
L’objectif ici est de décrypter les leviers opérationnels qui permettent d’optimiser chaque paramètre, en s’appuyant strictement sur les réglementations en vigueur et les données officielles du secteur bancaire français. Une préparation méthodique permet non seulement d’accélérer l’obtention du financement, mais surtout de réduire significativement le coût total du crédit.
Chaque variable du financement interagit avec les autres : un taux réduit de quelques dixièmes de point, une durée optimisée ou un dossier complet peuvent faire basculer votre projet vers des conditions nettement plus favorables. La maîtrise de ces mécanismes constitue un avantage décisif face aux vendeurs et aux établissements bancaires.
Déterminer votre budget réel grâce aux outils de simulation
Avant de consulter les annonces immobilières, la première action consiste à établir le montant maximal que vous pouvez emprunter. Cette étape permet d’éviter de perdre du temps sur des biens hors de portée financière et de cibler efficacement les recherches.
Prenons une situation classique : un couple de primo-accédants salariés disposant de revenus nets mensuels cumulés de 4 200 €. Ils oublient d’intégrer les 450 € de loyers perçus sur un studio hérité. Après réajustement, leur budget d’achat progresse de 18 %, leur ouvrant l’accès à des biens qu’ils pensaient inaccessibles. Ce type d’erreur est fréquent avec des estimations approximatives.
Les outils de simulation en ligne comme celui de la Banque Populaire, spécialiste du crédit immobilier permettent de résoudre cette complexité en quelques minutes, sans engagement. Ces simulateurs calculent automatiquement votre capacité d’emprunt à partir de vos mensualités souhaitées, ou inversement vos mensualités à partir du montant à financer.
L’avantage principal réside dans l’application stricte de la règle des 35%. Depuis les recommandations du HCSF en vigueur, ce que fixe la décision réglementaire du HCSF sur l’octroi de crédits immobiliers impose que l’ensemble des mensualités de crédit ne dépasse pas 35 % des revenus nets, assurance emprunteur incluse. Les simulateurs intègrent cette contrainte réglementaire d’office, garantissant que les estimations restent conformes aux critères bancaires actuels.
Bon à savoir : Si vos revenus nets mensuels atteignent 3 500 €, vos mensualités de crédit (capital + intérêts + assurance) ne pourront excéder 1 225 € par mois. Ce plafond inclut tous les crédits en cours (consommation, auto, etc.). Pour maximiser votre capacité d’emprunt immobilier, il est donc recommandé de solder vos crédits à la consommation avant de lancer votre projet.
Après cette première simulation, vous accédez généralement à trois propositions personnalisables : une mensualité allégée sur longue durée, une solution intermédiaire équilibrant durée et coût, ou une mensualité élevée réduisant drastiquement le coût total du crédit.
La précision du résultat dépend de l’exhaustivité des informations saisies. Les revenus à déclarer incluent les salaires nets, primes contractuelles récurrentes, pensions, revenus fonciers (à 70% pour tenir compte des charges), et allocations stables. Les primes variables ne sont comptabilisées qu’à hauteur de 50%. Les charges à mentionner englobent les crédits en cours, pensions alimentaires versées, et loyers si vous restez locataire pendant la construction.
Ajuster les variables pour optimiser le coût total
Une fois le budget d’acquisition établi, la seconde étape consiste à choisir la configuration du crédit qui minimise le coût global. Trois paramètres interagissent directement : la durée d’emprunt, le taux d’intérêt négocié et le montant de l’apport personnel.
Prenons un exemple concret pour un emprunt de 200 000 €. Une variation de 0,20 % de taux génère un écart de plusieurs milliers d’euros sur 20 ans. De même, allonger la durée de 20 à 25 ans réduit les mensualités de 15 à 20 %, mais augmente le coût des intérêts de 25 à 30 %. Le tableau ci-dessous illustre cet arbitrage pour un crédit de 200 000 € à 3,22 % (taux moyen observé en mars 2026 selon la Banque de France).
| Durée | Mensualité (hors assurance) | Coût total des intérêts | Coût total du crédit |
|---|---|---|---|
| 15 ans | 1 405 € | 52 900 € | 252 900 € |
| 20 ans | 1 120 € | 68 800 € | 268 800 € |
| 25 ans | 965 € | 89 500 € | 289 500 € |
L’écart entre 15 et 25 ans représente 36 600 € d’intérêts supplémentaires. Cette donnée permet d’arbitrer en connaissance de cause : privilégier une mensualité confortable si le reste à vivre est serré, ou minimiser le coût si la capacité de remboursement le permet.
L’apport personnel constitue le troisième levier. Les établissements exigent généralement un minimum de 10 % du prix d’achat pour couvrir les frais de notaire et de garantie. Augmenter cet apport à 20 ou 25 % améliore significativement le taux proposé. Un investisseur ayant présenté un apport de 25 % et trois offres concurrentes a négocié son taux de 1,80 % à 1,35 %, générant une économie de 12 000 € sur 20 ans.
Rassembler les pièces incontournables de votre dossier
L’instruction d’une demande de crédit immobilier dure en moyenne 3 à 5 semaines. Ce délai peut être réduit de moitié si le dossier est complet dès le dépôt. À l’inverse, l’absence d’une seule pièce justificative bloque l’analyse et repousse l’émission de l’accord de principe.
Les retours du secteur bancaire montrent que dans 70 % des dossiers incomplets, trois erreurs reviennent : oubli des trois derniers bulletins de salaire, absence de justificatif de charges, ou relevés bancaires tronqués. Ces omissions fragilisent la notation du dossier.
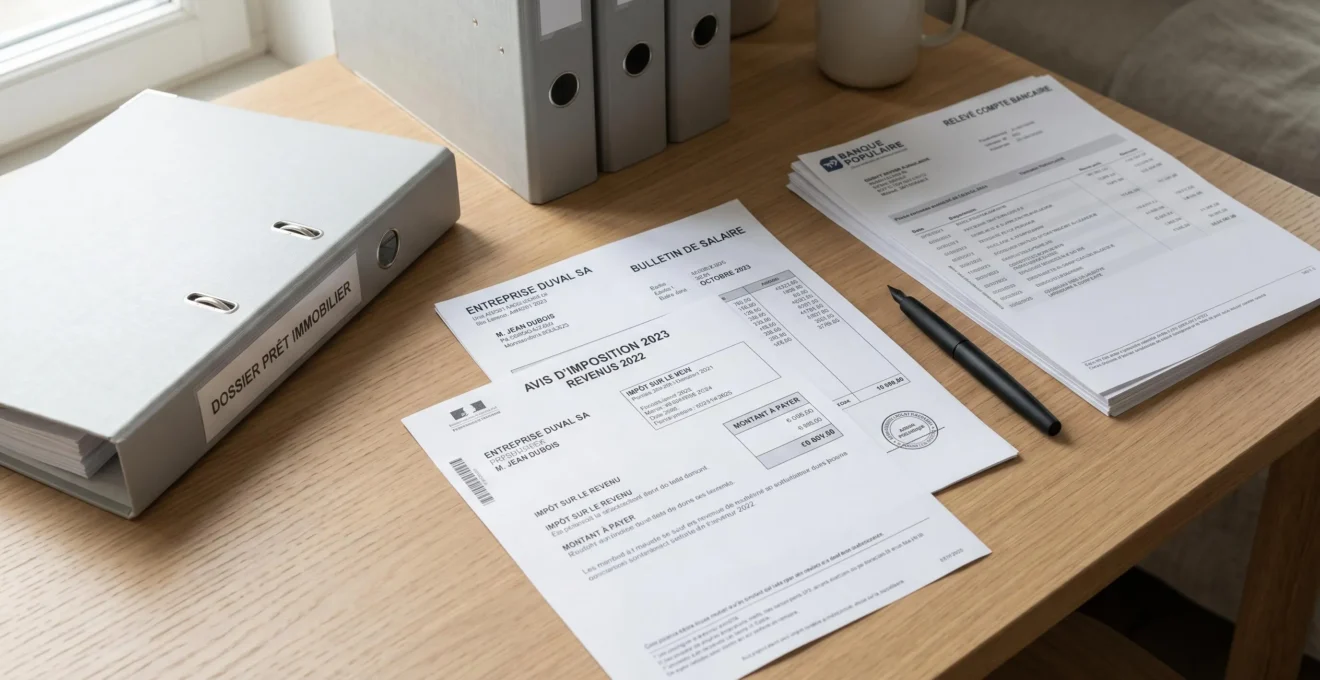
- Pièce d’identité en cours de validité et justificatif de domicile de moins de 3 mois
- Trois derniers bulletins de salaire et dernier avis d’imposition complet
- Relevés bancaires des trois derniers mois sur tous les comptes (courant, épargne, joint)
- Tableaux d’amortissement de tous les crédits en cours (auto, consommation, immobilier)
- Compromis de vente signé ou projet d’achat détaillé avec prix et localisation du bien
Pour les travailleurs indépendants et professions libérales, les exigences s’alourdissent. Les trois derniers bilans comptables certifiés et les liasses fiscales complètes deviennent obligatoires. Un professionnel libéral a vu son dossier accepté après avoir fourni ces documents et augmenté son apport personnel à 25 %, compensant ainsi la perception d’un risque accru lié à la variabilité de ses revenus.
Mettre les banques en concurrence et négocier
Les établissements bancaires pratiquent des taux différenciés selon les profils d’emprunteurs et leur politique commerciale du moment. Accepter la première offre sans comparaison revient à renoncer à une marge de négociation pouvant représenter plusieurs milliers d’euros.
Solliciter au minimum trois établissements différents crée une dynamique de concurrence. Un investisseur ayant présenté trois propositions allant de 1,80 % à 1,50 % a vu sa banque historique aligner son offre à 1,35 % pour conserver le dossier. Cette mise en concurrence méthodique a généré une économie de 12 000 € sur 20 ans.
- Si vous êtes salarié en CDI avec ancienneté supérieure à 3 ans :
Privilégiez la négociation directe auprès de votre banque historique en présentant deux offres concurrentes. Insistez sur la baisse des frais de dossier (négociables jusqu’à 50%) et la délégation d’assurance emprunteur.
- Si vous êtes travailleur indépendant ou en CDD :
Passez par un courtier spécialisé qui connaît les établissements acceptant les profils atypiques. Compensez le risque perçu par un apport personnel d’au moins 20% et des garanties solides (caution, hypothèque).
- Si vous êtes investisseur locatif :
Valorisez les revenus locatifs futurs dans le calcul de capacité d’emprunt (pris en compte à 70%). Négociez un taux réduit en contrepartie d’une domiciliation bancaire ou de la souscription groupée de plusieurs produits (compte, épargne, assurances).
Les trois leviers de négociation les plus efficaces restent le taux nominal (priorité absolue), les frais de dossier (souvent gratuits en période promotionnelle) et l’assurance emprunteur. Sur ce dernier point, la délégation à un assureur externe peut faire économiser 30 à 40 % du coût de l’assurance, soit plusieurs dizaines d’euros par mois.
Les statistiques de l’ACPR révèlent que les emprunteurs ayant négocié obtiennent en moyenne un taux inférieur de 0,15 à 0,25 point. Cette différence, sur un crédit de 250 000 € sur 20 ans, représente entre 7 000 € et 12 000 € d’économie nette.
Sécuriser juridiquement chaque étape de l’acquisition
Le cadre législatif français protège fortement l’emprunteur tout au long du processus d’acquisition. Comprendre ces mécanismes permet d’éviter les pièges contractuels et de sécuriser définitivement votre projet.
Après signature du compromis de vente, vous disposez d’un délai de rétractation de 10 jours calendaires. Pendant cette période, vous pouvez renoncer à l’achat sans justification ni pénalité. Passé ce délai, la vente devient engageante sous réserve de l’obtention du crédit.
L’offre de prêt émise par la banque obéit à une contrainte stricte : l’article L313-34 du Code de la consommation impose ce délai incompressible de 10 jours de réflexion obligatoire avant acceptation. Ce délai court à compter de la réception effective de l’offre, attestée par accusé réception. Aucun versement ne peut être effectué avant que vous n’ayez formellement accepté l’offre après expiration de ce délai légal.
Attention : Le compromis de vente doit impérativement mentionner la clause suspensive d’obtention du prêt, en précisant le montant sollicité, la durée maximale et le taux maximal accepté. Si l’offre bancaire dépasse ces plafonds, vous pouvez renoncer à l’achat et récupérer l’intégralité de votre dépôt de garantie. Vérifiez que cette clause figure explicitement dans l’acte, faute de quoi vous perdez cette protection essentielle liée aux conditions suspensives.
Le calendrier type s’étend sur 3 à 4 mois entre la signature du compromis et la signature définitive chez le notaire. Cette durée inclut l’instruction du crédit (3 à 5 semaines), l’émission de l’offre de prêt, le délai légal de réflexion, puis la levée des conditions suspensives.
Ce qu’il faut savoir avant d’agir :
- Les taux de crédit évoluent quotidiennement selon les politiques bancaires et les conditions de marché
- Chaque dossier de crédit est évalué individuellement selon des critères propres à chaque établissement
- Les simulations en ligne fournissent des estimations indicatives et non des offres contractuelles
- Les réglementations (taux d’usure, taux d’endettement maximal) peuvent être modifiées par les autorités
Risques à connaître :
- Un endettement excessif peut conduire à une interdiction bancaire et une saisie du bien immobilier
- Omettre des charges ou revenus dans le calcul de capacité d’emprunt expose au surendettement
- Accepter une offre sans comparer peut générer un surcoût de plusieurs milliers d’euros sur la durée totale
Pour toute décision patrimoniale engageante, consultez un conseiller en gestion de patrimoine certifié (CIF/CGPI) ou un courtier en crédit immobilier.